
谈配资股票,先把一个误区掐掉:杠杆带来的不是确定收益,而是风险暴露的形状变化。对资金持有者而言,配资是资产收益与流动性管理的组合;对借用方而言,则是以保证金与现金流为代价换取交易能力。若不把负债端(利率、期限、追加保证金机制)与资产端(标的波动、流动性、交易成本)同步建模,所谓“收益目标”会在利率波动与价格回撤中被迅速改写。
多数配资结构里,资金持有者不仅提供本金,还会通过协议约定控制风险敞口,例如风控线、维持保证金比例、强平规则与追加保证金通知机制。资金持有者通常偏好可预测性:标的流动性越高、波动越可控、资金结算越顺畅,资金使用效率越高。这里的关键并非“谁更聪明”,而是你的策略是否能穿越他们的风控参数。建议将资金持有者视为“外部约束条件”,把它写进交易计划,而不是事后祈祷。
参考国际上对风险管理的通用框架,巴塞尔银行监管对“风险传导”和“资本充足”强调一致性管理:当市场风险与融资条件同时恶化时,系统性损失会被放大(见《Basel III: A global regulatory framework for more resilient banks and banking systems》)。配资虽然非银行业务,但其风险传导逻辑同样存在。
“配资”并不是单一产品,常见资本运作模式可能包括:按比例借贷的直接杠杆、以保证金为核心的动态调整、以及与交易账户绑定的分层规则等。不同模式在三点上差异显著:
因此,想找“好的配资股票”,不能只看个股热度或短期趋势,更要看资本运作模式下的参数与你的策略匹配度。
配资的利息通常随融资成本变化而调整。利率上行时,你的收益目标需要额外覆盖利息支出;利率下行虽看似友好,但也可能伴随风险偏好变化,使市场波动同步上升。建议用“利率敏感性”思维来做压力测试:假设利率上浮X个基点、标的回撤Y%、交易成本上升Z%,计算在保证金约束下可承受的最大杠杆比例与最大回撤幅度。简单说,利率不是附属变量,而是决定你是否会在某个时点被迫交割的关键因素。
此外,可参考风险计量领域的经典方法:用历史情景与蒙特卡洛模拟结合,评估尾部损失概率。将其迁移到配资场景,就是对“保证金耗尽概率”和“触发强平的频率”进行量化,而不是只看平均收益。
收益目标应当拆成两层:交易端(alpha来源)与融资端(beta成本)。当你用技术工具把标的波动率、成交量流动性、买卖价差、事件风险纳入监控,就能更快识别“杠杆模型”失效前兆。例如:
当你的股市杠杆模型同时回答“能不能赚”和“会不会强平”,所谓好的配资股票才从口号变成可执行策略。
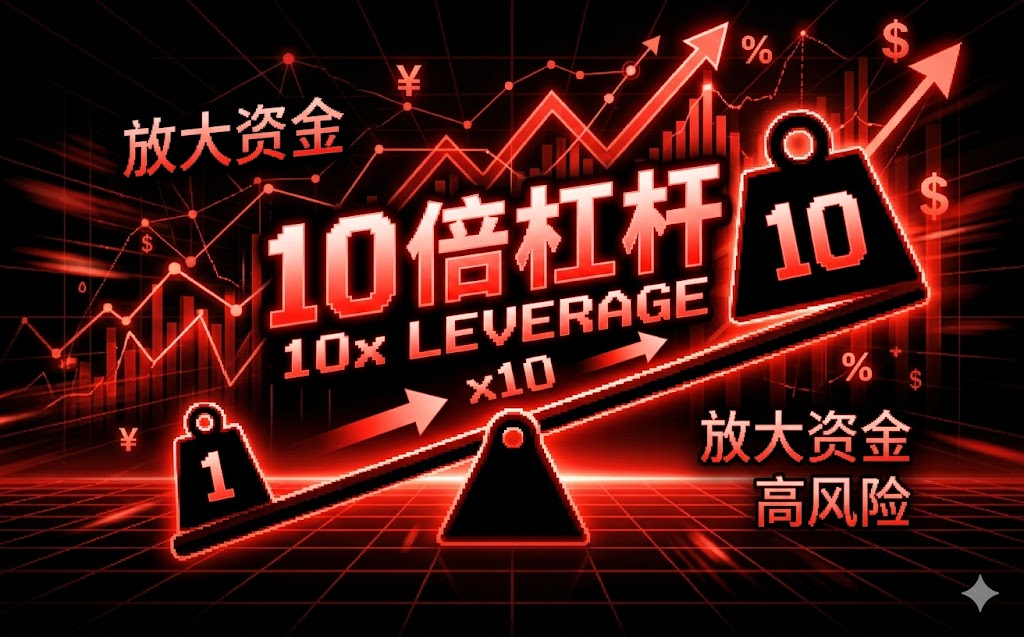
用一句更霸气的框架:你的账户生死由三变量决定——杠杆比例、标的波动与利率水平。若把这三者纳入模型,就能更客观地选择交易窗口:例如在波动率较低且融资成本稳定的阶段提高杠杆,在高波动与利率敏感性上升时降低敞口。再强调一次,配资不是“押对方向就赢”,而是“在约束条件下活得久”。
最后,提醒合规与风险意识:任何涉及杠杆与保证金的策略都应在合法合规前提下进行,并严格执行风控纪律。
筛选“好的配资股票”的实战清单,不只是看涨跌:
评论
文章把配资从“赚钱加速器”拉回到资产负债表视角,讲清了杠杆其实是风险暴露的形状变化。尤其对利率、期限和追加保证金机制的强调很到位。
我喜欢作者用“三变量定生死”的框架:杠杆、波动、利率。再配上ATR、滑点预估、保证金曲线可视化这些工具,读完感觉不是口号,而是可落地的压力测试思路。
以前总盯个股热度,没想到风控参数才是关键。文里说强平触发是按账户净值还是波动指数,这点很容易被忽略,确实决定回撤路径。
文章反复提醒“在约束条件下活得久”,并提到合法合规前提与风控纪律,这让我更认同其风险管理导向。把融资端当作外部约束写进计划,比事后祈祷靠谱。